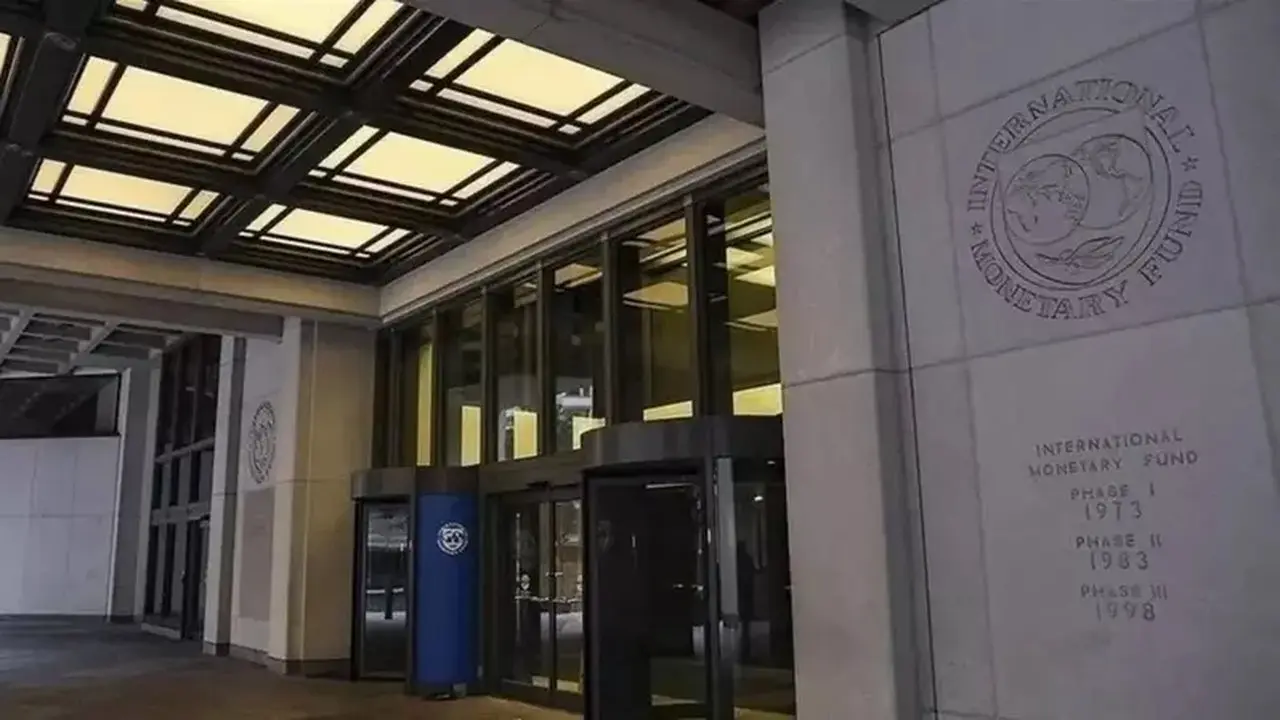
WASHINGTON – Dana Moneter Internasional (IMF) mengeluarkan peringatan keras mengenai kebijakan pemotongan pajak penghasilan badan yang dibiayai melalui penambahan utang. Langkah ini berisiko mendongkrak suku bunga global dan menekan arus investasi di berbagai negara.
Peringatan tersebut disampaikan dalam laporan World Economic Outlook edisi Oktober 2026, yang secara khusus membahas dampak perpajakan korporasi lintas negara. IMF menyoroti bahwa persaingan tarif pajak korporasi tetap menjadi elemen sentral dalam perekonomian global, meskipun bentuk dan dampaknya terus bertransformasi.
Pergeseran Lanskap Bisnis Multinasional
IMF mencatat bahwa globalisasi produksi, pertumbuhan pesat perusahaan multinasional, dan dominasi aset tak berwujud telah mengubah lanskap perpajakan dunia secara mendasar. Perusahaan multinasional kini menyumbang lebih dari 20% dari PDB global dan menguasai sekitar 15% dari total keuntungan korporasi dunia.
Perbedaan tarif pajak antarnegara mendorong perusahaan multinasional untuk mengalihkan laba dan merelokasi investasi ke yurisdiksi dengan beban pajak lebih rendah. Tujuannya adalah untuk meminimalkan kewajiban fiskal mereka.
Dampak terhadap Suku Bunga dan Investasi Asing
Studi IMF menunjukkan bahwa kenaikan tarif pajak penghasilan badan sebesar satu poin persentase di satu negara, dibandingkan negara lain, dapat menyebabkan penurunan kumulatif arus masuk investasi asing langsung (FDI) sekitar 0,5% dari PDB dalam tiga tahun.
Sebaliknya, kebijakan insentif berupa pemotongan pajak yang tidak diimbangi efisiensi anggaran dan ditutup dengan penerbitan utang baru dapat mendorong kenaikan suku bunga global. Hal ini pada akhirnya akan memperketat likuiditas dan menggeser potensi investasi riil di negara lain.
Oleh karena itu, IMF menekankan pentingnya penguatan kerangka kerja anti-penghindaran pajak. Pengetatan regulasi ini dinilai krusial untuk melindungi penerimaan negara sekaligus mendukung pertumbuhan ekonomi yang berkelanjutan.
Perkembangan pesat ekonomi digital dan dominasi aset tak berwujud seperti hak paten dan merek dagang telah menciptakan celah dalam sistem perpajakan internasional konvensional. Perusahaan multinasional dapat dengan mudah mengalihkan keuntungan ke negara tarif pajak rendah, meskipun operasi utama mereka berada di tempat lain.
Situasi ini sempat memicu persaingan penurunan tarif pajak antarnegara untuk menarik modal asing. Namun, ketika pemotongan pajak korporasi mengandalkan pembiayaan utang pemerintah, risiko defisit fiskal membengkak dan mengancam stabilitas keuangan global.
IMF mendorong percepatan reformasi perpajakan internasional yang lebih adil untuk mencegah pengikisan basis pajak nasional dan menjaga keseimbangan arus modal global.