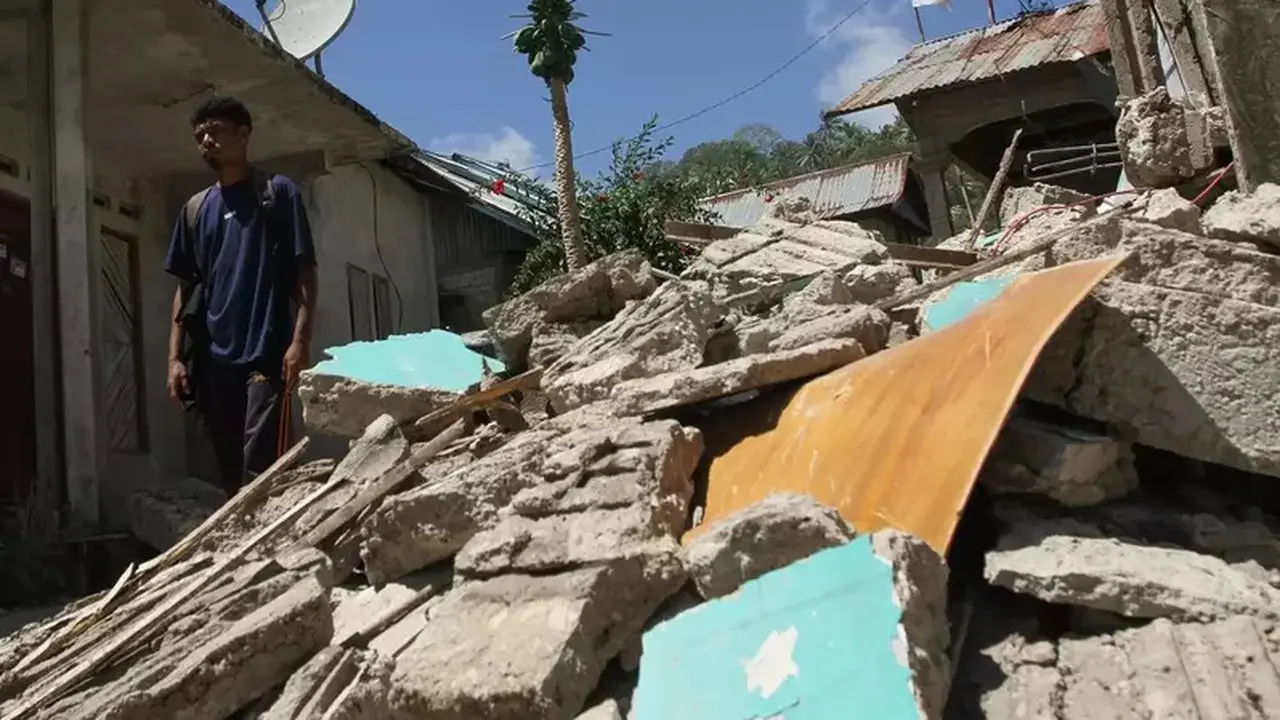
Otoritas Jasa Keuangan (OJK) telah menetapkan kebijakan perlakuan khusus terhadap kredit atau pembiayaan bagi debitur yang terdampak langsung oleh bencana gempa bumi di delapan kabupaten di Provinsi Nusa Tenggara Timur (NTT). Kebijakan ini akan berlaku selama tiga tahun terhitung sejak tanggal penetapannya pada 28 September 2026.
Langkah ini diambil untuk memitigasi dampak bencana terhadap kemampuan bayar debitur serta kinerja lembaga jasa keuangan (LJK). Selain itu, kebijakan ini diharapkan dapat mempercepat pemulihan aktivitas ekonomi masyarakat di wilayah yang terkena musibah.
Keputusan ini diambil setelah Dewan Komisioner OJK melakukan pengumpulan data dan asesmen mendalam di lokasi terdampak. Hasil asesmen mengonfirmasi bahwa bencana tersebut telah memengaruhi aktivitas perekonomian lokal, yang berimbas pada kemampuan debitur dalam membayar cicilan dan kinerja LJK.
Perlakuan khusus ini mencakup debitur di Kabupaten Ende, Flores Timur, Manggarai, Manggarai Barat, Manggarai Timur, Nagekeo, Ngada, dan Sikka. Pemberian fasilitas ini merupakan bagian dari upaya OJK untuk mengurangi risiko bencana pada sektor jasa keuangan dan memberikan kesempatan bagi debitur untuk memulihkan kegiatan usaha mereka.
“Kebijakan ini juga diharapkan dapat mendukung keberlanjutan fungsi intermediasi dan pembiayaan di daerah terdampak selama proses pemulihan ekonomi berlangsung,” ujar Kepala Direktorat Komunikasi Publik OJK Sekar Putih Djarot.
Tata cara pemberian perlakuan khusus ini mengacu pada Peraturan Otoritas Jasa Keuangan (POJK) Nomor 19 Tahun 2022 tentang Perlakuan Khusus untuk Lembaga Jasa Keuangan pada Daerah dan Sektor Tertentu di Indonesia yang Terkena Dampak Bencana. Ketentuan ini berlaku untuk perbankan, perusahaan pembiayaan, perusahaan modal ventura, penyelenggara layanan pendanaan bersama berbasis teknologi informasi, dan LJK lainnya, serta berlaku mutatis mutandis bagi perusahaan pergadaian.
Plafon Hingga Rp10 Miliar
Perlakuan khusus atas kredit/pembiayaan bagi debitur terdampak bencana mencakup beberapa aspek. Pertama, penilaian kualitas kredit/pembiayaan akan didasarkan pada ketepatan pembayaran untuk kredit/pembiayaan dengan plafon hingga Rp10 miliar. Kedua, penetapan kualitas lancar atas kredit/pembiayaan yang direstrukturisasi, baik yang disalurkan sebelum maupun sesudah debitur terdampak bencana.
Selain itu, kebijakan ini juga memungkinkan pemberian pembiayaan baru kepada debitur terdampak bencana. Penilaian kualitas kredit/pembiayaan baru ini akan dilakukan secara terpisah, sehingga tidak menerapkan konsep one obligor concept.
OJK akan terus berkoordinasi dengan pemerintah daerah dan LJK untuk memantau perkembangan kondisi debitur dan dampak bencana terhadap sektor jasa keuangan. Hal ini penting untuk memastikan kebijakan perlakuan khusus dapat mendukung pemulihan ekonomi sambil menjaga ketahanan sektor jasa keuangan.
“Kebijakan perlakuan khusus ini berlaku selama tiga tahun sejak ditetapkan pada 28 September 2026,” ungkap Sekar.
Menanggapi aturan tersebut, Ekonom sekaligus Guru Besar Universitas Airlangga, Rahma Gafmi, menilai bahwa relaksasi restrukturisasi hingga tiga tahun dapat menjadi instrumen penting untuk menyelamatkan arus kas pelaku usaha yang terdampak. Kebijakan ini juga diharapkan dapat mencegah persoalan kredit yang lebih besar di sektor keuangan akibat bencana alam.
“Kebijakan relaksasi restrukturisasi kredit selama tiga tahun merupakan instrumen kebijakan darurat yang memiliki dua sisi mata uang. Dari sudut pandang makroprudensial dan pemulihan daerah, efektivitasnya sangat bergantung pada bagaimana kebijakan ini dieksekusi di lapangan,” ujar Rahma.
Menurut Rahma, gempa bumi tidak hanya menyebabkan kerusakan fisik, tetapi juga menghantam aset produktif masyarakat, mulai dari tempat usaha hingga sarana pertanian dan kelautan. Dalam kondisi tersebut, kewajiban membayar cicilan secara normal dapat menggerus likuiditas debitur yang seharusnya digunakan untuk operasional dan pembangunan kembali usaha. Oleh karena itu, relaksasi kredit sangat penting untuk memberikan ruang bagi debitur dalam menjaga arus kas selama masa pemulihan.
“Intinya tujuannya menyelamatkan arus kas UMKM dan sektor riil,” tegasnya.
Cegah Efek Domino
Rahma menambahkan, kebijakan OJK ini juga berpotensi mencegah efek domino gagal bayar di wilayah terdampak. Salah satu ketentuan OJK adalah penetapan kualitas lancar atas kredit atau pembiayaan yang direstrukturisasi. Selain itu, pembiayaan baru kepada debitur terdampak dapat dinilai secara terpisah, sehingga tidak menerapkan one obligor concept.
Ketentuan ini penting agar bank memiliki ruang untuk menyalurkan pembiayaan baru kepada debitur yang masih memiliki prospek usaha, meskipun terdampak bencana. Dengan demikian, relaksasi ini tidak hanya menahan tekanan kredit bermasalah, tetapi juga mencegah terjadinya credit crunch atau pembekuan penyaluran kredit di wilayah terdampak.
“Dengan status kualitas kredit yang ditetapkan lancar pascarestrukturisasi, bank tetap memiliki keleluasaan untuk menyalurkan pembiayaan baru bagi debitur yang sama tanpa terhalang aturan kolektibilitas yang ketat,” jelas Rahma.
Ia juga menilai masa berlaku perlakuan khusus selama tiga tahun cukup rasional. Periode ini dianggap dapat memberikan waktu yang cukup untuk rehabilitasi infrastruktur dan pemulihan pendapatan masyarakat secara bertahap. Namun, efektivitas kebijakan ini sangat bergantung pada sejauh mana aktivitas ekonomi benar-benar kembali berjalan selama periode tersebut. Relaksasi kredit tanpa pemulihan sektor riil berisiko hanya menunda persoalan kualitas kredit.
Rahma menekankan bahwa relaksasi kredit harus berjalan beriringan dengan intervensi fiskal dari pemerintah. Percepatan rehabilitasi infrastruktur serta dukungan modal dan subsidi dari pemerintah pusat dan daerah sangat diperlukan agar sektor riil kembali produktif. Sektor-sektor utama penghidupan masyarakat NTT seperti pertanian, perdagangan, dan pariwisata perlu menjadi fokus utama dalam upaya pemulihan.
“Restrukturisasi harus aktif, bukan pasif, maka perbankan tidak boleh sekadar mengubah jadwal angsuran, tetapi harus mendampingi restrukturisasi usaha debitur, misalnya melalui transformasi digital atau diversifikasi usaha yang lebih tahan bencana,” pungkas Rahma.