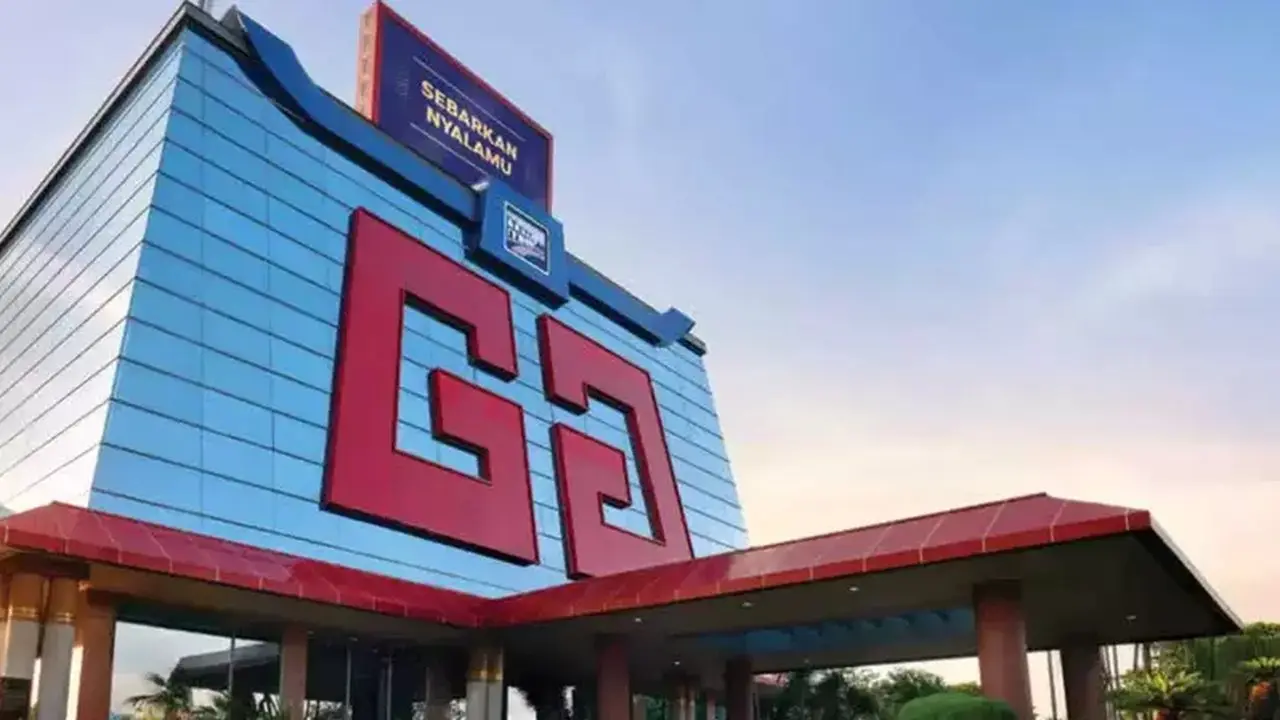
JAKARTA – Saham PT Gudang Garam Tbk (GGRM) menjadi sorotan pelaku pasar. MNC Sekuritas merekomendasikan strategi trading buy untuk saham emiten rokok ini pada perdagangan Senin, 5 Oktober 2026.
Pada perdagangan Jumat, 2 Oktober 2026, saham GGRM tercatat menguat 1,96% ke level Rp 16.900. Penguatan ini turut didukung oleh volume pembelian yang meningkat.
Data pasar menunjukkan bahwa investor asing melakukan net buy senilai Rp 6,83 miliar pada saham Gudang Garam pada Jumat pekan lalu. Total 1,3 juta saham diperdagangkan dengan nilai transaksi mencapai Rp 21,98 miliar.
Pergerakan positif ini merupakan pembalikan tren setelah Kamis, 1 Oktober 2026, saham GGRM mengalami net sell asing sebesar Rp 3,79 miliar. Dalam sebulan terakhir, saham emiten yang berpusat di Kediri ini secara keseluruhan mencatatkan net buy asing sebesar Rp 20,20 miliar.
MNC Sekuritas menyarankan investor untuk memasuki saham GGRM pada kisaran harga 16.675-16.850. Target harga pertama ditetapkan di 17.575, dengan target kedua di 18.250. Pihak MNC Sekuritas juga mengingatkan untuk melakukan stoploss jika harga saham turun di bawah 16.575.
Di sisi lain, Gudang Garam (GGRM) menunjukkan pemulihan profitabilitas yang signifikan pada semester I-2026. Kinerja positif ini, mulai dari laba usaha hingga laba bersih, menjadi katalis kuat bagi saham GGRM yang dinilai diperdagangkan di bawah harga wajar.
Berdasarkan riset Phintraco Sekuritas, laba kotor perseroan melonjak 58% menjadi Rp 5,99 triliun pada semester I-2026. Peningkatan ini terutama didorong oleh penurunan beban pendapatan sebesar 13% menjadi Rp 35,19 triliun. Penurunan biaya pita cukai, PPN, dan pajak rokok hingga 14% turut menopang ekspansi margin meskipun pendapatan mengalami penurunan.
Secara operasional, laba usaha GGRM meroket 659,6% menjadi Rp 3,9 triliun per Juni 2026. Hal ini sejalan dengan penurunan beban usaha sebesar 33,9% dan peningkatan pendapatan lain-lain sebesar 28,5%. Perbaikan profitabilitas ini tercermin pada laba bersih yang tumbuh 2.440% menjadi Rp 2,98 triliun.
Meskipun demikian, Phintraco Sekuritas mencatat bahwa pertumbuhan laba secara kuartalan mulai menunjukkan normalisasi. Laba bersih pada kuartal II-2026 turun 6,5% dibandingkan kuartal sebelumnya yang mencapai Rp 1,54 triliun.
Harga Wajar dan Potensi Cuan
Pada semester I-2026, volume penjualan GGRM mencapai 20,5 miliar batang, yang merupakan penurunan 13,6% dari periode sebelumnya. Mayoritas penjualan berasal dari segmen Sigaret Kretek Mesin (SKM) High Tar (HT) sebanyak 17,4 miliar batang (85,2% dari total produksi). Segmen Sigaret Kretek Tangan (SKT) & Sigaret Kretek Lanjutan (SKL) menyumbang 3 miliar batang, sementara SKM Low Tar (LT) hanya 0,09 miliar batang. Penurunan volume penjualan ini berdampak pada penurunan pendapatan penjualan sebesar 7,2%.
Phintraco Sekuritas mempertahankan rekomendasi buy untuk saham GGRM dengan menetapkan harga wajar sebesar Rp 22.000. Angka ini memberikan potensi keuntungan (cuan) sebesar 27% dari harga saat riset tersebut dibuat.
Phintraco Sekuritas mengidentifikasi beberapa risiko utama bagi saham GGRM, termasuk keberlanjutan penjualan rokok ilegal, pelemahan daya beli masyarakat, serta ketidakpastian kebijakan cukai rokok.