
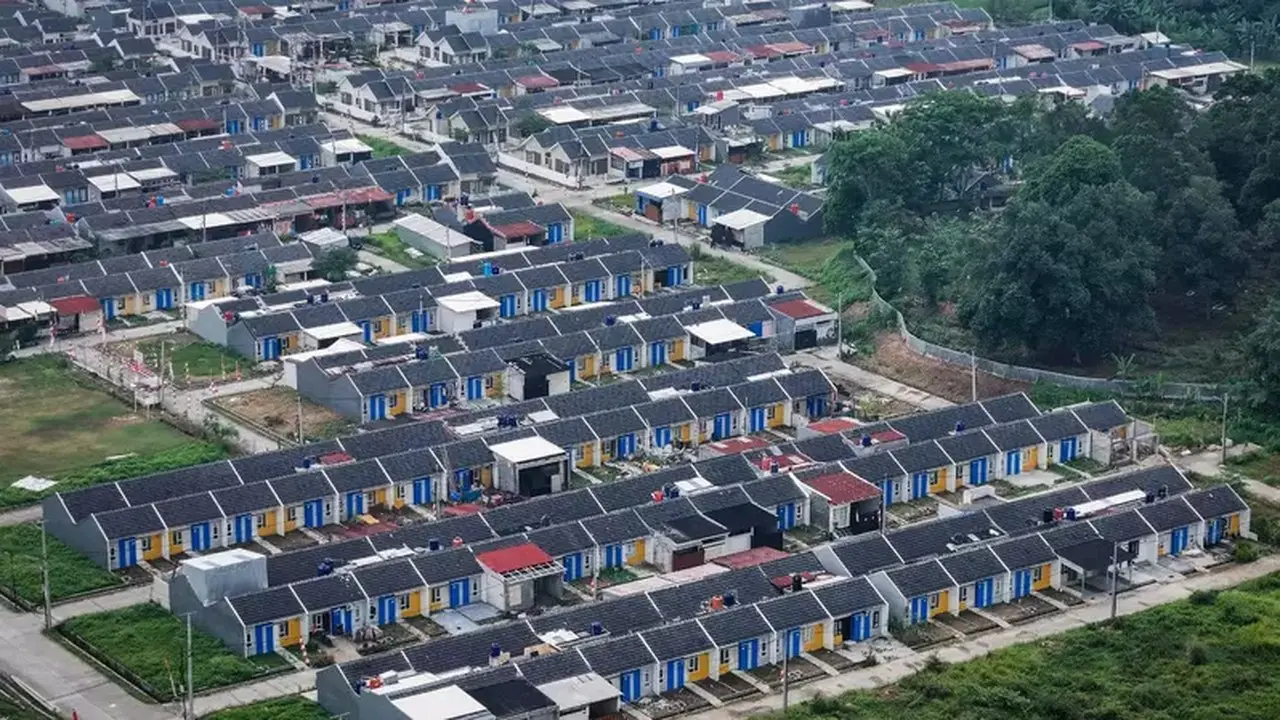
Pertumbuhan kredit pemilikan rumah (KPR) dan kredit pemilikan apartemen (KPA) menunjukkan tren perlambatan secara berturut-turut sejak awal tahun hingga Agustus 2026. Perlambatan ini terjadi di tengah lesunya daya beli masyarakat dan era suku bunga tinggi yang memengaruhi keputusan konsumen.
Berdasarkan data Analisis Uang Beredar dari Bank Indonesia (BI), laju pertumbuhan KPR dan KPA mencapai puncaknya pada Januari 2026 sebesar 5,5% secara year-on-year (yoy) dengan nilai kredit Rp839,3 triliun. Namun, angka pertumbuhan tersebut mengalami penurunan bertahap hingga mencapai titik terendah sementara pada Maret 2026 di level 4,5% (yoy).
Meskipun sempat mengalami sedikit pemulihan moderat pada April 2026 menjadi 4,8% (yoy) dengan nilai kredit Rp845,1 triliun, dan 4,7% (yoy) pada Mei, tren perlambatan kembali berlanjut. Pertumbuhan tercatat 4,4% (yoy) pada Juni, melambat ke 4,3% (yoy) pada Juli, dan data terbaru per Agustus 2026 menunjukkan pertumbuhan 4,2% (yoy) dengan nilai kredit mencapai Rp858,3 triliun.
Sebagai bank penyalur KPR terbesar, PT Bank Tabungan Negara (Persero) Tbk (BTN) secara konsolidasi menyalurkan kredit dan pembiayaan sebesar Rp431,6 triliun hingga Agustus 2026, tumbuh 14,98% (yoy). Mayoritas penyaluran tersebut dialokasikan untuk KPR.
Direktur Utama BTN, Nixon L.P. Napitupulu, menyatakan bahwa pertumbuhan kinerja ini memperbesar kapasitas BTN dalam menjalankan fungsi intermediasi dan memperluas akses pembiayaan di sektor perumahan. “Pertumbuhan ini memberikan ruang bagi BTN untuk menjangkau lebih banyak kebutuhan pembiayaan, tidak hanya bagi masyarakat yang ingin memiliki rumah, tetapi juga bagi seluruh pelaku dalam ekosistem perumahan. Kami ingin pertumbuhan bisnis BTN memberikan dampak yang semakin luas terhadap sektor perumahan dan perekonomian,” ujar Nixon.
Chief Economist PT Bank Permata Tbk, Josua Pardede, menilai bahwa kredit konsumsi pada semester II 2026 masih akan tumbuh, namun diprediksi tetap menjadi segmen yang lebih lemah dibandingkan kredit korporasi. Survei Perbankan BI memperkirakan kuartal III akan memprioritaskan kredit multiguna, diikuti KPR dan kredit kendaraan bermotor, dengan potensi pelonggaran standar penyaluran kredit konsumsi.
Namun, potensi beban cicilan yang mulai meningkat perlu dicermati. Survei Konsumen Agustus menunjukkan keyakinan konsumen tetap optimis pada 118,5, naik dari bulan sebelumnya. Proporsi pembayaran cicilan tercatat stabil di 10%, sementara proporsi pendapatan yang disimpan turun menjadi 15,8% dibandingkan bulan sebelumnya.
“Karena transmisi kenaikan suku bunga sebelumnya masih berlangsung, konsumen akan semakin menghitung besarnya cicilan bulanan sebelum mengambil KPR, kendaraan atau pinjaman tanpa agunan,” jelas Josua. Ia menambahkan, pertumbuhan kredit konsumsi industri perbankan hingga akhir tahun diperkirakan berada di kisaran single digit, yaitu 5-7% (yoy), tidak kembali ke pertumbuhan dua digit.
Gelaran Pameran Perbankan
Josua menilai, pameran perbankan yang banyak digelar pada semester II dapat mendorong kredit konsumsi, terutama dalam mempercepat transaksi. Pameran akan efektif untuk KPR dan kendaraan jika bank bersama pengembang atau dealer menawarkan kombinasi bunga tetap yang menarik, pengurangan uang muka, potongan biaya administrasi, dan harga khusus.
“Potensinya cukup berarti karena sekitar 70,05% pembelian rumah baru menggunakan KPR. Dengan demikian, selisih cicilan beberapa ratus ribu rupiah per bulan dapat mengubah keputusan konsumen,” jelas Josua. Ia menekankan, bank tidak boleh terlalu mengandalkan pameran sebagai mesin pertumbuhan utama, karena pameran lebih kepada memajukan keputusan pembelian yang sudah direncanakan, bukan memperbaiki pendapatan rumah tangga.
Strategi yang lebih efektif adalah menggunakan pameran untuk nasabah yang memiliki riwayat transaksi baik, menawarkan persetujuan awal berdasarkan kemampuan membayar, dan memberikan bunga tetap lebih panjang untuk kepastian cicilan. “Jadi dampaknya terhadap penyaluran sampai Desember bisa cukup terasa pada bank yang memiliki ekosistem properti dan otomotif besar, tetapi saya tidak melihat pameran sendirian akan mengubah tren kredit konsumsi secara nasional,” sambung Josua.
PT Bank Central Asia Tbk (BCA) juga menggelar BCA Expo di berbagai kota. Di Jabodetabek, BCA Expo mencatat ratusan aplikasi KPR dengan total pengajuan Rp500 miliar. Penyaluran pembiayaan diperkirakan masih akan bertambah karena pameran masih berlangsung secara online hingga 31 Oktober 2026.
BCA menawarkan suku bunga kompetitif selama BCA Expo, termasuk bunga 1,23% efektif per tahun fixed 1 tahun untuk KPR BCA, khusus pembelian rumah baru dari mitra developer dengan biaya provisi 0,81%. Direktur BCA, Haryanto T. Budiman, berharap kemudahan akses ini memberikan manfaat nyata bagi masyarakat dan turut menggerakkan perekonomian nasional.
Sejumlah bank lain juga menyelenggarakan pameran dengan suku bunga KPR yang kompetitif. BTN, misalnya, melalui Danantara Housing Expo 2026, mempertemukan pasokan hunian dengan kebutuhan masyarakat, menghadirkan lebih dari 120.000 pilihan properti dari lebih dari 130 pengembang.
Nixon menambahkan, BTN akan terus menjaga pertumbuhan kredit dan pembiayaan tetap sehat dengan memperkuat pendanaan serta memperluas jangkauan layanan. Melalui Kredit Program Perumahan (KPP), BTN telah menyalurkan pembiayaan kumulatif sebesar Rp7,4 triliun, yang terdiri atas Rp5,4 triliun KPP Supply dan Rp2,0 triliun KPP Demand.