
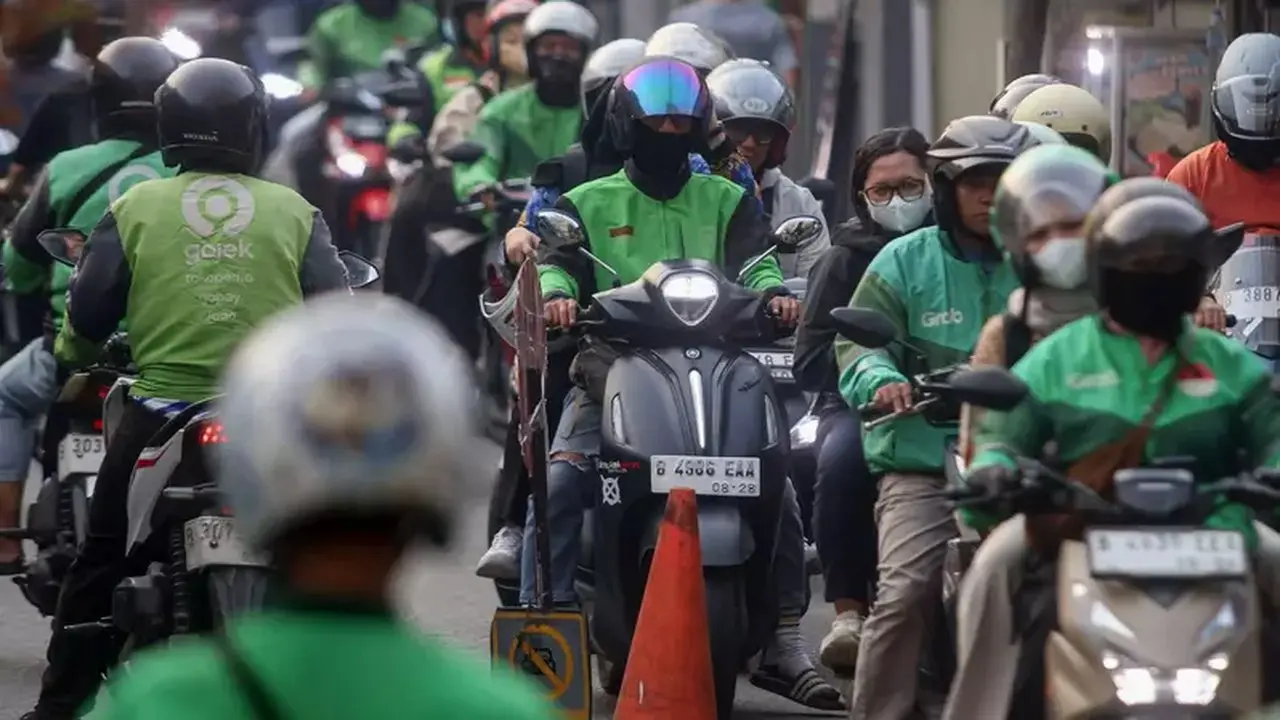
Rencana untuk mengkategorikan pengemudi ojek daring (ojol) sebagai usaha mikro, kecil, dan menengah (UMKM) perlu dikaji secara mendalam, terutama jika rencana tersebut diikuti dengan perluasan akses pembiayaan seperti Kredit Usaha Rakyat (KUR). Institute for Demographic and Affluence Studies (Ideas) melaporkan bahwa 91% pengemudi ojol saat ini memiliki utang atau cicilan yang masih berjalan.
Peneliti Ideas, Muhammad Anwar, menekankan bahwa kondisi keuangan para pengemudi harus menjadi pertimbangan utama sebelum pemerintah memperluas akses kredit. Menurutnya, penambahan pinjaman berisiko memperberat kewajiban yang sudah ada dan meningkatkan potensi gagal bayar di kalangan pengemudi.
“Menjadikan pengemudi ojol sebagai UMKM dengan memperluas akses pinjaman, termasuk melalui KUR, perlu mempertimbangkan terlebih dahulu kondisi ekonomi dan kemampuan membayar pengemudi,” ujar Anwar dalam keterangan tertulisnya, Rabu (30/9/2026).
Temuan ini didasarkan pada Survei Ideas mengenai Kondisi Ekonomi dan Kepemilikan Utang Pengemudi Ojek Daring yang melibatkan 531 pengemudi di 51 kabupaten/kota di 13 provinsi. Survei yang dilaksanakan pada 23–27 Agustus 2026 ini menunjukkan bahwa sembilan dari setiap sepuluh pengemudi yang menjadi responden masih memiliki tanggungan utang atau cicilan.
“Data ini merupakan gambaran yang mengonfirmasi bahwa utang bukan lagi kondisi segelintir pengemudi, melainkan kondisi yang hampir merata dialami oleh seluruh populasi ojol,” jelas Anwar.
Lebih lanjut, utang tersebut tidak hanya berasal dari satu sumber. Sebanyak 57,97% pengemudi yang memiliki utang ternyata memiliki lebih dari satu sumber pinjaman. Ideas bahkan menemukan adanya pengemudi yang menanggung kewajiban dari tujuh kanal pinjaman sekaligus.
Sumber utang terbesar berasal dari leasing untuk mencicil alat produksi seperti sepeda motor, dengan porsi mencapai 43,89%. Posisi kedua ditempati oleh pinjaman online sebesar 43,27%. Selain itu, utang kepada kerabat tercatat sebesar 40,58%, diikuti oleh paylater (31,06%), bank (26,71%), koperasi (16,15%), dan rentenir (7,45%).
“Tersebarnya utang di berbagai kanal pinjaman merupakan sebuah pola yang lazim ditemukan pada kelompok masyarakat dengan akses keuangan yang terbatas namun kebutuhan mendesak yang tinggi,” tutur Anwar.
Besarnya kewajiban utang juga menjadi persoalan signifikan. Dari responden yang memiliki utang, 45,96% masih menanggung kewajiban minimal Rp10 juta. Bahkan, 25,67%, atau sekitar seperempat dari pengemudi yang berutang, masih memiliki kewajiban di atas Rp20 juta.
Anwar menambahkan, angka tersebut perlu dicermati bersamaan dengan kemampuan pengemudi dalam menghasilkan pendapatan. “Pengemudi memasuki skema pembiayaan dengan kewajiban yang tidak kecil, sementara di sisi lain penghasilan bersih harian mereka mayoritas berada di bawah Rp100 ribu per hari,” katanya.
Kerentanan kondisi keuangan pengemudi semakin terlihat dari penggunaan dana pinjaman. Sebanyak 56,31% responden yang berutang menggunakan dana pinjaman tersebut untuk memenuhi kebutuhan sehari-hari. Parahnya, 31,88% dari mereka bahkan menggunakan utang baru untuk membayar kewajiban utang sebelumnya, sebuah praktik yang dikenal sebagai “gali lubang tutup lubang”.
“Artinya, bagi sebagian pengemudi, utang telah berfungsi sebagai mekanisme untuk menutup kebutuhan hidup dan menjaga keberlangsungan pekerjaan, bukan semata-mata sebagai modal untuk mengembangkan usaha,” jelas Anwar.
Tekanan pada kemampuan membayar juga sangat terasa. Sebanyak 79,71% pengemudi yang memiliki utang mengaku pernah terlambat membayar cicilan dalam tiga bulan terakhir. Dari jumlah tersebut, 30,43% mengalami keterlambatan pembayaran setidaknya empat kali.
Menurut Anwar, keterlambatan pembayaran yang terjadi berulang kali mengindikasikan adanya persoalan arus kas yang lebih serius. Pendapatan yang diperoleh pengemudi mulai tidak mencukupi untuk menutup kewajiban ketika jatuh tempo.
“Ketika seseorang berulang kali terlambat membayar, terdapat indikasi yang jauh lebih serius, yaitu kewajiban pembayaran mulai berhadapan langsung dengan keterbatasan arus keuangan,” ujar dia.
Ideas menyimpulkan bahwa temuan ini menunjukkan masalah pengemudi ojol bukan hanya tingginya kepemilikan utang, tetapi juga ketidakseimbangan antara pendapatan, kebutuhan hidup, dan kewajiban pembayaran. Oleh karena itu, perluasan pembiayaan tidak dapat berdiri sendiri tanpa perbaikan kondisi ekonomi pengemudi.
“Jika kebijakan pembiayaan tidak didahului penguatan pendapatan dan perlindungan pekerja, maka kredit baru justru berpotensi menambah beban kewajiban dan meningkatkan risiko gagal bayar,” pungkas Anwar.