
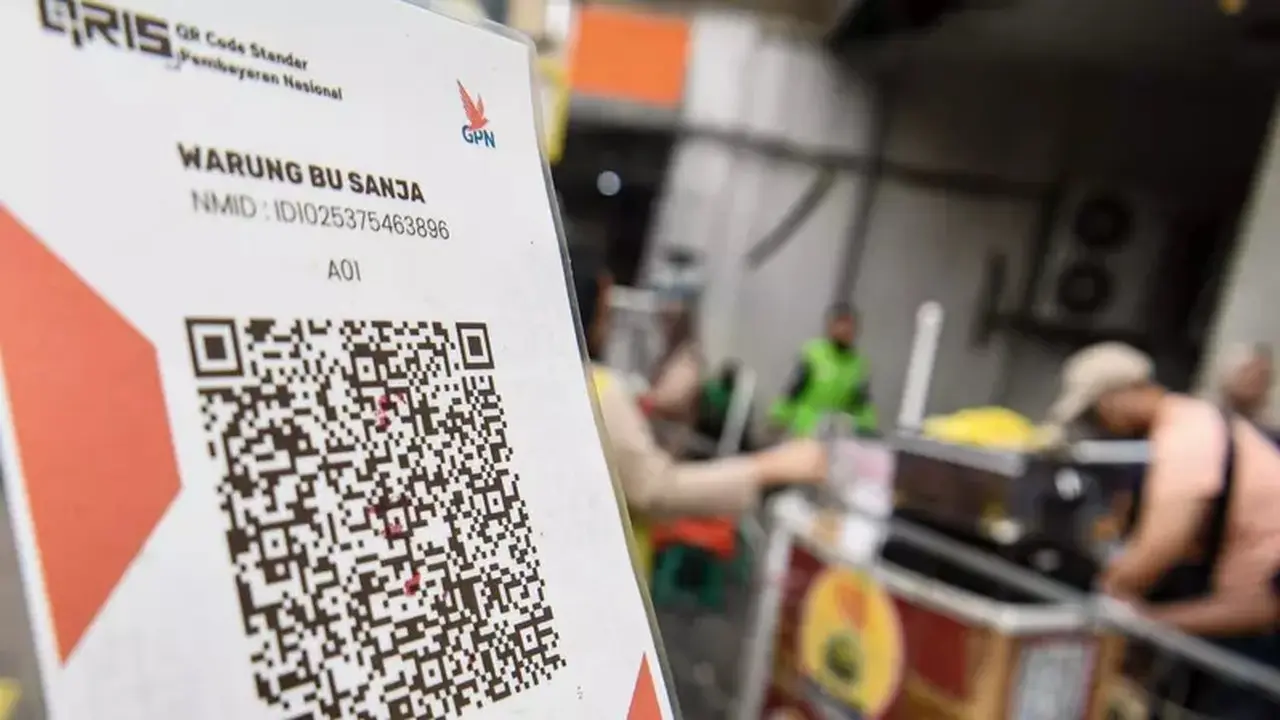
JAKARTA – Ekonomi digital kian mengukuhkan posisinya sebagai motor penggerak aktivitas ekonomi Indonesia dalam dua tahun terakhir pemerintahan Presiden Prabowo Subianto dan Wakil Presiden Gibran Rakabuming Raka. Perkembangan pesat di sektor e-commerce, pembayaran digital, fintech, hingga ekonomi kreatif menandakan semakin meluasnya keterlibatan masyarakat dalam ekosistem digital.
Ketua Umum Asosiasi E-Commerce Indonesia (idEA), Budi Primawan, mengemukakan bahwa ekonomi digital Indonesia telah menunjukkan peran yang semakin krusial. Ia menjelaskan bahwa berbagai komponen dalam ekosistem digital tidak beroperasi secara terpisah, melainkan saling terintegrasi dan memperkuat satu sama lain.
“Ekonomi digital sudah menjadi salah satu mesin pertumbuhan baru, tetapi mesinnya sekarang perlu dijaga agar tidak hanya kencang, tapi juga sehat,” ujar Budi saat dihubungi, Selasa (29/9/2026).
Peningkatan penggunaan pembayaran digital menjadi salah satu indikator utama perkembangan ini. Bank Indonesia (BI) melaporkan bahwa volume transaksi pembayaran digital pada Juli 2026 mencapai sekitar 5,50 miliar transaksi, yang berarti tumbuh 28,69% dibandingkan periode yang sama tahun sebelumnya.
Budi menambahkan bahwa industri digital kini memasuki fase evolusi. Para pelaku industri tidak lagi hanya fokus pada peningkatan jumlah pengguna dan transaksi melalui promosi besar-besaran. Sebaliknya, perhatian kini beralih pada efisiensi, profitabilitas, tata kelola yang baik, kepatuhan terhadap regulasi, perlindungan konsumen, serta keberlanjutan usaha.
Perubahan orientasi ini juga tercermin dalam minat investasi di sektor digital. Investor masih melihat potensi pasar digital Indonesia, namun mereka kini menjadi lebih selektif dalam mengalokasikan modal.
“Fokus investor tidak lagi semata-mata pada jumlah pengguna, melainkan fundamental bisnis, efisiensi operasional, tata kelola, kepatuhan regulasi, hingga kejelasan jalan menuju profitabilitas,” imbuhnya.
Beberapa sektor yang masih menawarkan ruang pertumbuhan signifikan meliputi pembayaran digital, fintech, logistik, kecerdasan buatan (AI), solusi digital untuk UMKM, serta berbagai enabler dalam ekosistem digital. Namun, potensi tersebut semakin bergantung pada kemampuan perusahaan untuk membangun model bisnis yang solid dan berkelanjutan.
Oleh karena itu, perkembangan ekonomi digital tidak bisa hanya diukur dari besarnya jumlah transaksi atau pengguna, melainkan juga dari kualitas dan kesehatan ekosistem bisnis yang terbentuk.
Regulasi Ekonomi Digital Ikut Berubah
Seiring dengan peningkatan aktivitas ekonomi melalui kanal digital, kebutuhan akan regulasi yang adaptif juga semakin mendesak. Pemerintah telah memperkuat sejumlah aturan yang mengatur perdagangan, transaksi, perlindungan konsumen, hingga aspek perpajakan dalam ekosistem digital.
Salah satu kebijakan yang mendapat perhatian serius dari pelaku industri adalah penerapan pemungutan PPh Pasal 22 oleh marketplace. Berdasarkan pengumuman Direktorat Jenderal Pajak (DJP), pemberlakuan ketentuan ini ditunda hingga 31 Oktober 2026 dan dijadwalkan mulai berlaku pada 1 November 2026.
Budi menyatakan bahwa idEA menghormati kebijakan pemerintah tersebut. Menurutnya, tantangan utama saat ini adalah memastikan bahwa perubahan mekanisme pemungutan pajak dapat dipahami dan diimplementasikan dengan baik oleh seluruh pihak yang terlibat.
“Terkait PPh Pasal 22 oleh marketplace, idEA menghormati kebijakan pemerintah. Yang penting sekarang adalah memastikan implementasinya berjalan jelas dan tidak menimbulkan kebingungan di lapangan,” tegas Budi.
Bagi seller, pemahaman mendalam mengenai mekanisme baru ini sangat diperlukan agar kebijakan tersebut tidak menimbulkan kebingungan dalam menjalankan usaha mereka. Sementara itu, bagi platform, kesiapan sistem, data, pelaporan, komunikasi, hingga layanan bantuan kepada seller menjadi komponen krusial dalam proses implementasi.
Oleh karena itu, sosialisasi yang intensif, panduan tertulis yang jelas, serta help desk yang efektif sangat dibutuhkan agar perubahan kebijakan ini dapat diterapkan tanpa menghambat aktivitas perdagangan digital.
Selain isu perpajakan, perkembangan ekosistem digital juga diikuti oleh berbagai regulasi lain, mencakup perdagangan melalui sistem elektronik (PMSE), perlindungan konsumen dan data pribadi, PP TUNAS, pengaturan UMKM di platform digital, hingga ketentuan di sektor pembayaran dan fintech.
Salah satu contoh adalah Permendag Nomor 19 Tahun 2026 tentang Penyelenggaraan Usaha Perdagangan Melalui Sistem Elektronik (PMSE), yang mulai berlaku sejak 8 Juni 2026. Regulasi ini bertujuan untuk memperkuat tata kelola PMSE, menetapkan kewajiban bagi pelaku usaha dan platform, meningkatkan transparansi informasi, serta memperkuat perlindungan konsumen.
Tantangan ke Depan
Dengan semakin meluasnya peran ekonomi digital, tantangan ke depan tidak hanya berfokus pada peningkatan jumlah transaksi. Pemerintah dan industri juga dituntut untuk memastikan bahwa pertumbuhan ini berlangsung secara sehat dan memberikan manfaat yang lebih luas bagi masyarakat.
Budi menekankan bahwa kepastian regulasi dan koordinasi yang efektif antar kementerian dan lembaga merupakan salah satu faktor kunci. Di samping itu, penguatan infrastruktur digital dan logistik, peningkatan literasi digital UMKM, keamanan transaksi, akses pembiayaan, serta penciptaan iklim investasi yang kompetitif juga perlu terus ditingkatkan.
Penguatan berbagai aspek ini esensial agar pertumbuhan ekonomi digital tidak hanya terkonsentrasi pada perusahaan atau wilayah tertentu, tetapi juga mampu membuka peluang yang lebih luas bagi para pelaku usaha, khususnya UMKM.
Indonesia memiliki keunggulan berupa basis konsumen digital yang besar serta jumlah pelaku UMKM yang melimpah. Kondisi ini menjadi modal berharga bagi pertumbuhan ekonomi digital di masa depan, meskipun ekspansi industri harus tetap berjalan seiring dengan perlindungan konsumen dan pendampingan terhadap seller.
“Bagi idEA, kuncinya adalah menjaga keseimbangan. Industri perlu tumbuh, konsumen perlu dilindungi, seller perlu didampingi, dan negara tentu perlu mendapatkan manfaat ekonomi yang adil,” ujar Budi.
Secara terpisah, Ekonom Universitas Andalas, Syafruddin Karimi, menilai bahwa perkembangan ekonomi digital Indonesia telah mencapai skala yang signifikan, menunjukkan perannya sebagai infrastruktur penting perekonomian. Namun, besarnya volume transaksi belum secara otomatis mencerminkan peningkatan produktivitas atau nilai tambah ekonomi.
BI mencatat transaksi pembayaran digital pada triwulan II-2026 mencapai 16,07 miliar transaksi, tumbuh 36,88% secara tahunan. Transaksi QRIS melonjak 100,12%, sementara BI-FAST memproses transaksi ritel senilai Rp 3.777 triliun.
Di sektor pembiayaan, outstanding pinjaman daring atau fintech p2p lending pada Juli 2026 mencapai Rp 105,63 triliun, tumbuh 24,76% secara tahunan. Sementara itu, pembiayaan buy now pay later (BNPL) perbankan mencapai Rp 31,56 triliun.
Menurut Syafruddin, nilai tambah terbesar dari digitalisasi akan muncul ketika teknologi mampu menekan biaya usaha, memperluas jangkauan pasar UMKM, memperbaiki akses terhadap pembiayaan, meningkatkan produktivitas logistik, serta mendorong perusahaan untuk mengembangkan produk teknologi bernilai tinggi.
“Karena itu, pengembangan ekonomi digital perlu diarahkan tidak hanya untuk memperluas adopsi transaksi, tetapi juga meningkatkan produktivitas usaha dan menciptakan pekerjaan dengan tingkat keterampilan serta upah yang lebih tinggi,” ucap Syafruddin.
Untuk mencapai tujuan tersebut, Syafruddin mengidentifikasi sejumlah tantangan yang perlu diatasi, mulai dari perlindungan konsumen, keamanan data, persaingan usaha yang sehat, interoperabilitas sistem, kualitas talenta digital, hingga pembiayaan inovasi.
Dengan demikian, fokus kebijakan ekonomi digital perlu bergeser dari sekadar mendorong penggunaan layanan digital menjadi pemanfaatan teknologi yang secara nyata menghasilkan peningkatan produktivitas dan nilai tambah bagi perekonomian. Pertumbuhan transaksi tetap penting, namun dampaknya terhadap daya saing usaha, pengembangan UMKM, dan penciptaan pekerjaan bernilai tambah tinggi juga harus menjadi tolok ukur keberhasilan digitalisasi.