
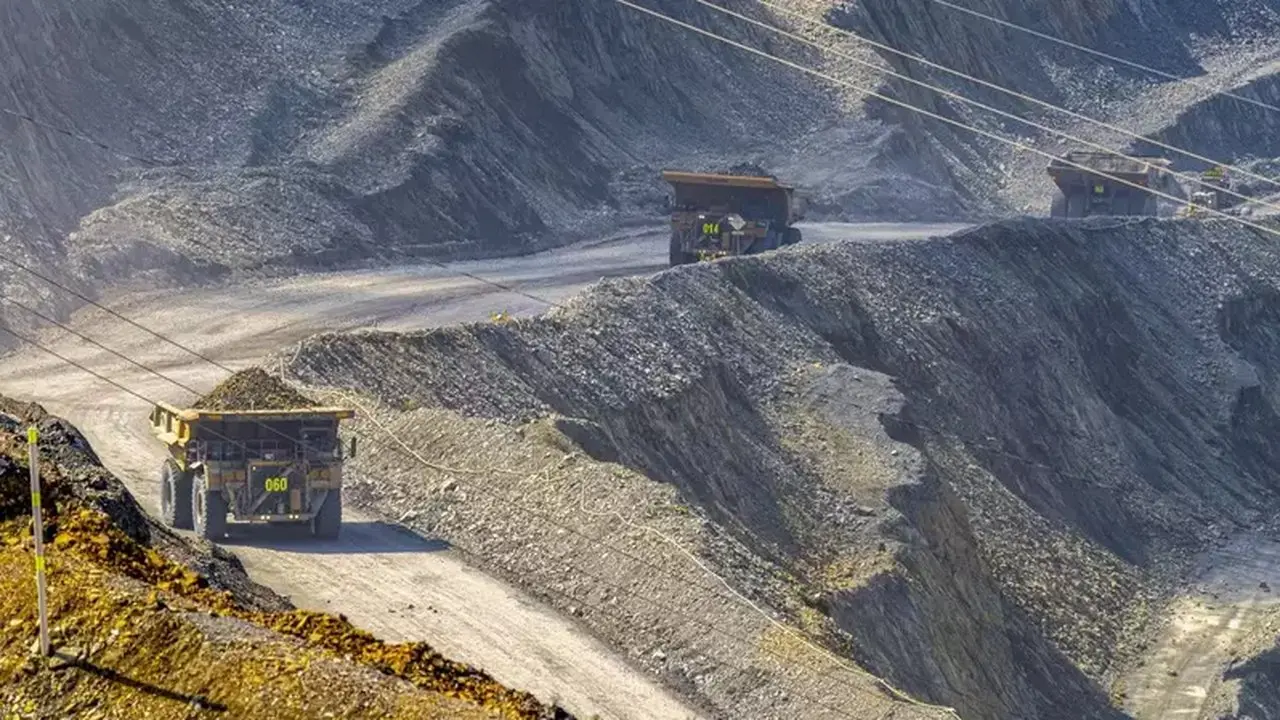
JAKARTA – Proyeksi pendapatan PT Amman Mineral Internasional Tbk (AMMN) pada tahun 2026 diproyeksikan mengalami peningkatan signifikan menjadi US$ 4,1 miliar. Angka ini menunjukkan lonjakan 123,7% dibandingkan tahun sebelumnya. Laba bersih perusahaan ditaksir mencapai US$ 1,2 miliar, seiring dengan potensi kenaikan harga saham AMMN hingga 55%.
Analis KB Valbury Sekuritas, Ashalia Fitri Yuliana, mengungkapkan bahwa prospek AMMN semakin menguat setelah kinerja pada kuartal II-2026 menunjukkan perbaikan substansial. Pendapatan perusahaan pada semester I-2026 tercatat mencapai US$ 2 miliar, melonjak 1.024% secara tahunan. Laba bersih AMMN mencapai US$ 498 juta, berbalik dari posisi rugi bersih US$ 149 juta pada semester I-2025.
Perbaikan kinerja ini didukung oleh peningkatan kadar bijih pada proyek Batu Hijau Fase 8, volume produksi yang solid, serta harga jual yang lebih tinggi. “Momentum laba diperkirakan berlanjut pada semester II-2026, seiring Batu Hijau Fase 8 mencapai operasi yang makin stabil. Fasilitas smelter terintegrasi dan precious metals refinery (PMR) – fasilitas pemurnian logam mulia – juga diproyeksikan beroperasi penuh,” tulis Ashalia dalam risetnya, Selasa (29/9/2026).
Kondisi operasional yang optimal tersebut diperkirakan akan meningkatkan penjualan katoda tembaga dan emas hasil pemurnian. KB Valbury juga menaikkan asumsi harga tembaga untuk tahun 2026 menjadi US$ 13.300 per ton. Harga tembaga diprediksi tetap kuat karena pasokan bijih yang ketat serta permintaan struktural yang didorong oleh pembangunan infrastruktur kecerdasan buatan (artificial intelligence/AI).
Selain itu, cadangan bijih Batu Hijau juga menunjukkan peningkatan sebesar 10,2% menjadi 777 juta ton berdasarkan pembaruan Joint Ore Reserves Committee (JORC) pada Juni 2026. Tambahan cadangan ini diperkirakan memperpanjang usia tambang Amman Mineral sekitar satu tahun, yaitu hingga periode 2031–2032.
KB Valbury mempertahankan rekomendasi buy untuk saham AMMN dan menaikkan target harga menjadi Rp 7.000 dari sebelumnya Rp 6.500. Target harga baru ini mencerminkan potensi kenaikan harga saham AMMN sebesar 55% dari harga saat berita ini ditayangkan. Target harga tersebut menggunakan valuasi forward EV/EBITDA sebesar 13 kali, dibandingkan dengan valuasi AMMN saat ini yang berada di angka 10,8 kali.
Katalis positif bagi AMMN meliputi optimalisasi operasional Batu Hijau Fase 8, penguatan harga komoditas tembaga dan emas, serta kemajuan proyek Elang yang terus bergerak menuju keputusan investasi final (final investment decision/FID) pada tahun 2027. Sementara itu, risiko utama yang perlu diwaspadai antara lain produksi yang berada di bawah panduan, potensi keterlambatan proyek, pelemahan harga komoditas, dan perubahan kebijakan regulasi.