
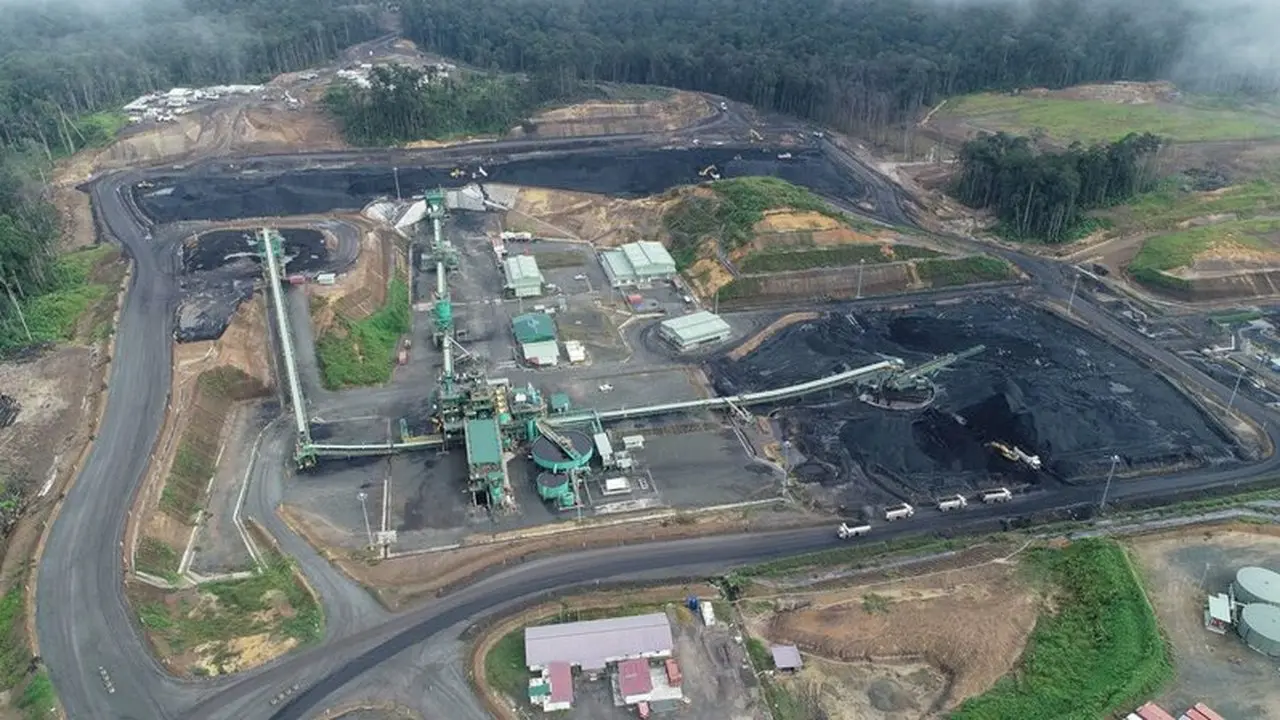
JP Morgan memberikan pandangan positif terhadap saham PT Alamtri Minerals Indonesia Tbk (ADMR), yang merupakan salah satu koleksi konglomerat Boy Thohir. Analis JP Morgan melihat prospek cerah seiring dengan dimulainya bisnis aluminium dan kemampuan ADMR menghasilkan kas yang besar dari bisnis batu bara metalurgi. Kedua faktor ini diprediksi akan menjadi katalis positif bagi pergerakan saham ADMR.
Pandangan positif ini selaras dengan konsensus analis pasar. Catatan JP Morgan menunjukkan bahwa dari total 16 riset mengenai ADMR, tidak ada satupun analis yang merekomendasikan untuk menjual atau menahan saham ini.
Sebelumnya, saham ADMR pernah mencatatkan kinerja impresif dengan mengungguli indeks harga saham gabungan (IHSG) sebesar 77% dalam beberapa tahun terakhir. Namun, dalam enam bulan terakhir, saham ini tercatat memiliki kinerja 12% di bawah IHSG. JP Morgan mengidentifikasi beberapa faktor yang menyebabkan penurunan kinerja tersebut.
Pertama, adanya kekhawatiran mengenai kelebihan pasokan aluminium yang berpotensi menghambat agenda ekspansi smelter aluminium ADMR. Kapasitas produksi yang ditargetkan naik menjadi 1,5 juta ton per tahun dari kapasitas saat ini yang sebesar 500 ribu ton per tahun menghadapi tantangan.
“Kedua, fenomena El Nino diperkirakan akan menghambat logistik batu bara metalurgi ADMR, sehingga dikhawatirkan akan menurunkan penjualan,” tulis JP Morgan dalam risetnya.
Ketiga, JP Morgan juga menyoroti kekhawatiran mengenai potensi pembatasan kuota produksi batu bara di masa mendatang, seiring dengan adanya pengetatan Rencana Kerja dan Anggaran Biaya (RKAB). Namun, bank investasi tersebut menilai bahwa ketiga faktor ini sudah tercermin dalam harga saham ADMR saat ini.
Berdasarkan analisis tersebut, JP Morgan mempertahankan rekomendasi overweight untuk saham ADMR dengan target harga Rp2.230 per saham. Angka ini sedikit mengalami penurunan dari target sebelumnya yang sebesar Rp2.270. JP Morgan juga menaikkan proyeksi laba per saham (EPS) ADMR hingga 11% setelah perseroan mendapatkan persetujuan RKAB.
“Hal itu bisa mengompensasi penurunan valuasi bisnis aluminium, setelah penyesuaian asumsi biaya anoda karbon dan alumina,” tutup JP Morgan dalam risetnya.