
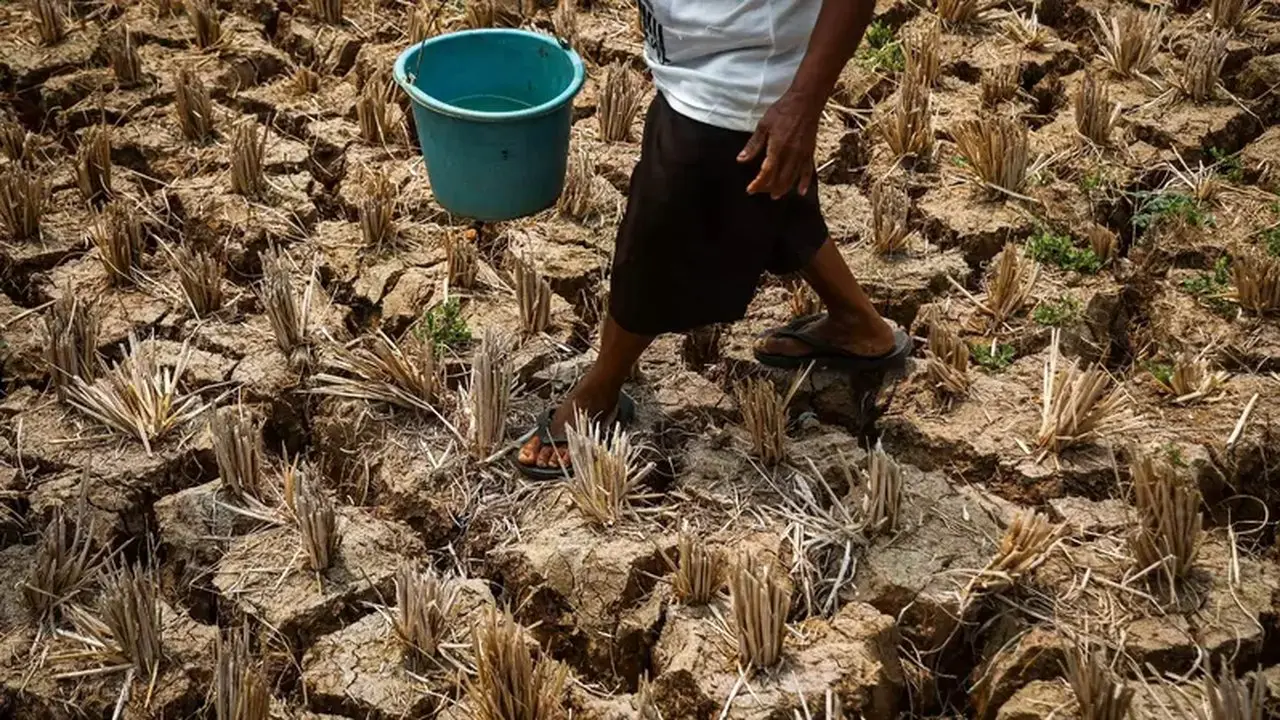
Fenomena El Nino kini menjadi salah satu risiko yang perlu diantisipasi oleh industri perbankan, terutama Bank Perekonomian Rakyat (BPR) dan BPR Syariah. Hal ini disebabkan oleh kedekatan BPR dan BPRS dalam menyalurkan pembiayaan kepada pelaku usaha mikro, kecil, dan menengah (UMKM) di berbagai daerah.
Otoritas Jasa Keuangan (OJK) memandang bahwa dampak cuaca kering dan musim kemarau berkepanjangan akibat El Nino berpotensi menjalar dari sektor riil ke sektor keuangan. Gangguan pada produksi dan aktivitas usaha dapat menekan pendapatan para debitur, yang pada akhirnya berisiko meningkatkan kredit bermasalah atau non performing loan (NPL).
Bank yang memiliki konsentrasi pembiayaan tinggi pada sektor ekonomi atau wilayah yang rentan terhadap dampak El Nino berpotensi menghadapi penurunan kualitas aset yang lebih besar. Risiko ini termasuk dalam kategori physical climate risk, yaitu risiko yang timbul akibat dampak langsung perubahan iklim terhadap aktivitas ekonomi, aset, dan kinerja keuangan debitur. Risiko ini perlu dimitigasi oleh industri perbankan.
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae menyatakan bahwa risiko ini perlu menjadi perhatian serius. Sektor yang sangat bergantung pada kondisi cuaca, seperti pertanian, perkebunan, peternakan, perikanan, hingga industri makanan dan minuman, berpotensi mengalami gangguan aktivitas usaha.
“Gangguan terhadap produksi dan aktivitas usaha, meningkatnya biaya operasional, serta menurunnya pendapatan dapat memengaruhi kemampuan debitur dalam memenuhi kewajibannya. Kondisi tersebut pada akhirnya berpotensi meningkatkan risiko kredit bermasalah NPL,” ujar Dian.
Data OJK menunjukkan bahwa rasio NPL BPR tergolong tinggi, mencapai 12,66% per Juli 2026. Angka ini terus meningkat dari posisi 12,23% pada Januari 2026, dan sangat jauh dibandingkan dengan NPL gross industri perbankan yang berada di level 2,10% per Juli 2026. Rasio NPL BPR tersebut telah melampaui batas aman (threshold) OJK sebesar 5%.
Oleh karena itu, risiko El Nino menjadi sangat relevan bagi BPR. Mengingat karakter bisnisnya yang dekat dengan masyarakat dan ekonomi daerah, dikhawatirkan fenomena ini akan semakin meningkatkan NPL di masa mendatang. Dian menjelaskan bahwa dampak El Nino dapat muncul secara langsung melalui penurunan pendapatan debitur pada sektor yang terdampak, maupun secara tidak langsung melalui perlambatan aktivitas ekonomi di daerah.
“Untuk industri BPR, dampak El Nino juga perlu menjadi perhatian karena sebagian BPR memiliki eksposur pembiayaan yang cukup dekat dengan sektor ekonomi masyarakat di daerah,” jelas Dian.
Untuk memperkuat ketahanan industri, OJK mendorong perbankan untuk menyusun rencana transisi dengan mengintegrasikan dampak risiko iklim ke dalam strategi bisnis dan manajemen risiko. Langkah ini penting agar risiko iklim dapat menjadi pertimbangan dalam pengambilan keputusan bisnis dan pembiayaan.
Selain itu, bank juga didorong untuk mengalokasikan modal dan pembiayaan ke sektor-sektor ramah lingkungan serta mengembangkan produk keuangan berbasis keberlanjutan. Menurut OJK, langkah-langkah ini merupakan bagian dari upaya mitigasi dan adaptasi terhadap risiko iklim.
“Adapun berdasarkan POJK Nomor 9 Tahun 2024 Tentang Penerapan Tata Kelola Bagi BPR dan BPRS, BPR dan BPR Syariah telah diwajibkan untuk menerapkan keuangan berkelanjutan dan menyusun rencana aksi keuangan berkelanjutan,” beber Dian.
Dengan demikian, diharapkan industri perbankan, terutama BPR yang telah mencatatkan NPL tinggi, dapat mencegah dan mengantisipasi pemburukan kualitas aset sejak dini.
Sebelumnya, PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) merilis Indeks Bisnis UMKM Q2-2026 beserta proyeksi untuk Q3-2026. Indeks ini relevan bagi industri BPR karena mayoritas penyaluran kreditnya juga ditujukan kepada UMKM, sama seperti BRI.
Hasil survei BRI menunjukkan bahwa aktivitas bisnis UMKM pada kuartal II-2026 ditopang oleh pertumbuhan ekonomi yang positif, panen raya tanaman pangan dengan harga produk pertanian yang baik, bergulirnya proyek pemerintah dan swasta, kondisi cuaca yang kondusif, serta penyaluran bantuan sosial yang agresif.
Meskipun demikian, laju ekspansi mengalami perlambatan dibandingkan kuartal I-2026. Perlambatan ini dipengaruhi oleh normalisasi permintaan pasca-Hari Besar Keagamaan Nasional (HBKN), pelemahan daya beli masyarakat, kenaikan harga barang input dan biaya operasional, keterbatasan modal usaha, serta persaingan usaha yang semakin ketat. Perkembangan ini sejalan dengan moderasi pertumbuhan ekonomi pada kuartal II-2026.
“Prospek bisnis UMKM pada kuartal III-2026 diperkirakan tetap berada pada fase ekspansif, meskipun lebih moderat, terutama ditopang oleh peningkatan proyek pemerintah dan swasta yang akan memberikan spillover effect terhadap sektor lainnya serta perekonomian yang tetap tumbuh. Di sisi lain, pelemahan daya beli dan El Nino menjadi faktor risiko yang perlu dicermati, khususnya bagi sektor pertanian,” ujar Direktur Utama BRI Hery Gunardi.
Sebelumnya, Ketua Umum Perhimpunan Bank Perekonomian Rakyat Indonesia (Perbarindo) Tedy Alamsyah menjelaskan bahwa BPR pada dasarnya adalah community bank. BPR menghimpun dana dari masyarakat di wilayah operasionalnya untuk kemudian disalurkan kembali dalam bentuk kredit.
“Kalau kami bicara industri adalah community bank, di mana kami berusaha, di situ kami mendapatkan dana, di situ kami kontribusikan kembalikan dalam bentuk kredit,” ujar Tedy.
Menurut Tedy, BPR memiliki peran penting dalam menjangkau masyarakat yang belum sepenuhnya bankable, termasuk pelaku UMKM. Kedekatan ini membuat BPR menjadi salah satu lembaga yang berperan dalam memperkuat intermediasi dan inklusi keuangan di daerah. Namun, karakteristik ini juga membuat risiko ekonomi daerah menjadi perhatian bagi industri BPR. Ketika aktivitas usaha masyarakat terganggu, penurunan pendapatan debitur dapat berdampak terhadap kemampuan mereka membayar cicilan.